

Le budget consacré à l’assurance auto varie fortement d’un conducteur à l’autre, tout comme les garanties réellement nécessaires selon la valeur du véhicule, son ancienneté et l’usage qui en est fait au quotidien. Faut-il se contenter du strict minimum légal ou vaut-il mieux renforcer sa couverture dès que le budget le permet ? Comment savoir quelles options apportent une réelle protection sans faire exploser la cotisation mensuelle, sans pour autant négliger les risques les plus courants ? Nous vous guidons pas à pas.
Sommaire :
Quelles garanties sont obligatoires en assurance auto ?
Quel que soit le montant que vous souhaitez consacrer à votre contrat, une garantie reste incontournable : la responsabilité civile. Elle couvre les dommages causés à autrui en cas d’accident et constitue la base légale de tout contrat, sans laquelle il est interdit de circuler. Rouler sans cette garantie expose à des sanctions financières importantes et laisse l’ensemble des dommages causés à un tiers à la charge du conducteur responsable.
Pour bâtir une protection cohérente à partir de ce socle, il est utile de comparer les formules disponibles et d’ajuster progressivement les garanties selon vos besoins réels. C’est dans cette optique que l’assurance voiture, proposée notamment par la Macif, permet de composer un contrat modulable, du tiers simple jusqu’à des formules plus complètes.
VOIR AUSSI : Assurance auto : quelle formule choisir selon votre profil de conducteur ?
Quelles garanties choisir avec un budget serré ?
Pour une assurance auto adaptée à un budget serré, l’assurance au tiers constitue la solution idéale. Cette formule d’assurance inclut la garantie responsabilité civile, indispensable en cas d’accident pour couvrir les tiers. Bien que ce soit une assurance de base, elle permet de maîtriser le prix de votre cotisation d’assurance tout en respectant l’obligation légale.
Pour optimiser ce niveau de garanties, les assureurs comme la Matmut proposent des formules d’assurance modulables. Un jeune conducteur ou un petit rouleur peut ainsi ajouter des garanties en option ciblées, telles que l’assistance ou la protection contre le bris de glaces, sans faire exploser sa prime d’assurance. Évaluer ses besoins réels, comme ses habitudes de conduite ou sa fréquence d’utilisation, permet d’éviter les garanties superflues. En ajustant la franchise, il est possible de réduire l’offre financière tout en conservant une prise en charge efficace pour les sinistres essentiels.
Quelles garanties adopter avec un budget intermédiaire ?
Avec un budget intermédiaire, vous pouvez élargir la protection de votre véhicule au-delà du strict minimum. Deux garanties méritent une attention particulière à ce niveau de couverture.
La garantie bris de glace
La garantie bris de glace prend en charge la réparation ou le remplacement du pare-brise, des vitres latérales et parfois du toit ouvrant, sans attendre un accident responsable pour intervenir. Ce type de sinistre survient fréquemment, qu’il s’agisse d’un impact de gravillon sur autoroute ou d’un choc lors d’un stationnement. Sans cette garantie, les frais de remplacement peuvent représenter une somme importante, en particulier sur les véhicules équipés de pare-brise connectés ou de capteurs d’aide à la conduite. Intégrer cette option à un budget intermédiaire permet donc d’éviter une dépense imprévue tout en gardant une cotisation raisonnable
La garantie vol et incendie
La garantie vol et incendie couvre le véhicule en cas de disparition, de tentative d’effraction ou de dommages causés par un feu, qu’il soit accidentel ou d’origine extérieure. Elle s’avère particulièrement utile pour les véhicules stationnés régulièrement sur la voie publique ou dans des zones où ce type de sinistre est plus courant. Cette garantie prend également en charge, selon les contrats, les équipements installés à bord, comme un système audio ou une sellerie spécifique. Pour un budget intermédiaire, elle complète utilement la garantie bris de glace en couvrant deux risques distincts mais tout aussi fréquents. Combinée l’une à l’autre, ces deux garanties forment un socle solide pour un budget qui reste maîtrisé sans faire l’impasse sur les sinistres les plus redoutés.
VOIR AUSSI : Peut-on changer d’assurance auto quand on veut ?
Quelles garanties privilégier avec un budget confortable ?
Un budget plus confortable permet d’envisager une protection quasi complète du véhicule, quelle que soit la responsabilité engagée dans le sinistre.
Opter pour une formule tous risques
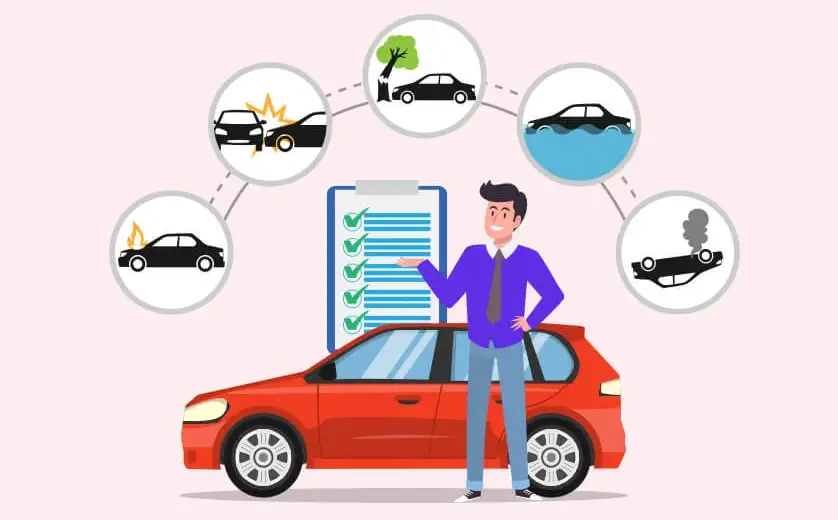
Opter pour une formule tous risques signifie bénéficier d’une prise en charge des dommages subis par votre véhicule, même lorsque vous êtes responsable de l’accident ou que l’auteur du sinistre reste inconnu. Cette formule s’adresse particulièrement aux véhicules récents ou de valeur élevée, pour lesquels une réparation ou un remplacement représenterait une dépense conséquente. Elle inclut généralement l’ensemble des garanties évoquées précédemment, auxquelles s’ajoute la couverture des dommages tous accidents. Le coût de la cotisation est plus élevé, mais il reste proportionné à la tranquillité d’esprit apportée face aux imprévus de la route.
Ajouter des garanties de confort
Ajouter des garanties de confort permet de compléter la formule tous risques avec des services pensés pour limiter les désagréments du quotidien. Le prêt d’un véhicule de remplacement, l’assistance dépannage dès le kilomètre zéro ou encore la protection juridique en cas de litige font partie des options les plus recherchées à ce niveau de budget. Ces garanties n’interviennent pas directement sur la réparation du véhicule, mais elles réduisent l’impact d’un sinistre sur votre mobilité et vos démarches administratives. Elles s’adressent aux conducteurs qui recherchent une couverture globale plutôt qu’une simple protection financière.
Quels critères font varier le choix des garanties selon votre profil ?
Votre profil de conducteur et les caractéristiques de votre véhicule sont des critères importants pour définir le niveau de garanties idéal.
Les assureurs analysent votre situation pour évaluer les risques. Un jeune conducteur ou un profil malussé avec un bonus-malus défavorable verra sa prime d’assurance grimper, tandis qu’un conducteur expérimenté bénéficiera d’un prix plus attractif. L’achat d’un véhicule neuf justifie une assurance tous risques pour couvrir les dommages matériels, alors qu’une voiture ancienne peut se contenter d’une assurance au tiers ou éco. Aussi, votre lieu de résidence et le mode de stationnement (rue ou garage) influencent aussi la cotisation d’assurance.
Enfin, votre usage, comme le nombre de kilomètres à l’année ou la fréquence d’utilisation pour de longs trajets, détermine si des garanties en option comme l’assistance ou un véhicule de remplacement sont nécessaires pour obtenir la meilleure assurance auto adaptée à vos besoins.
VOIR AUSSI : Les enjeux de la résiliation d’une assurance auto
Comment ajuster ses garanties pour maîtriser son budget ?
Pour concilier protection et prix, il est essentiel d’analyser vos besoins réels afin d’éviter les garanties superflues. Si vous êtes un petit rouleur, l’assurance au kilomètre est une solution idéale pour réduire votre cotisation d’assurance. Pour un jeune conducteur, privilégier la conduite accompagnée ou s’assurer comme conducteur secondaire permet de limiter la surprime.
Un autre levier majeur pour baisser votre prime d’assurance consiste à moduler la franchise : en augmentant ce reste à charge en cas d’accident, vous diminuez mécaniquement le montant de vos contrats d’assurance. Pensez également à sécuriser votre véhicule dans un garage fermé plutôt que sur la voie publique, un critère souvent récompensé par les assureurs. Enfin, n’hésitez pas à utiliser un comparateur d’assurance auto pour obtenir un devis en ligne gratuit. Grâce à la loi Hamon, changer de compagnie d’assurances pour une offre plus compétitive, comme celles de la Matmut, est devenu simple et rapide pour optimiser votre budget.
Choisir ses garanties auto ne se résume pas à comparer des tarifs : cela suppose d’évaluer la valeur de son véhicule, son usage réel et sa capacité à absorber une dépense imprévue. Un budget serré n’empêche pas une protection minimale cohérente, tandis qu’un budget plus large permet d’envisager une couverture complète assortie de services de confort. Le plus utile reste d’ajuster régulièrement son contrat pour qu’il continue de correspondre à votre situation, sans garanties superflues.